Método avalancha vs. bola de nieve: ¿cuál paga tus tarjetas de crédito más rápido?
Hicimos las cuentas con $10,000 de deuda en tarjetas de crédito. Compara los métodos avalancha y bola de nieve en tiempo, intereses y motivación.
Cómo usar una tarjeta de transferencia de saldo al 0% para pagar tu deuda sin intereses: comisiones, plazos, trampas a evitar y un ejemplo con $5,000.
Si pagas intereses altos en tu tarjeta de crédito, una tarjeta de transferencia de saldo puede darte un respiro: te permite mover esa deuda a una nueva tarjeta que no cobra intereses durante varios meses. Bien usada, te ahorra cientos o miles de dólares. Mal usada, solo retrasa el problema.
Es pasar la deuda de una tarjeta (o de varias) a otra tarjeta nueva, normalmente con una APR introductoria del 0% durante un periodo promocional. Ese periodo suele durar entre 12 y 21 meses, según la oferta y tu crédito.
Durante la promoción, todo lo que pagas va directo a reducir la deuda, en vez de irse en intereses.
Casi siempre hay una comisión por transferir el saldo, normalmente del 3% al 5% de la cantidad transferida. Con $5,000, eso son entre $150 y $250, que se suman a tu deuda.
Aun así, suele ser mucho más barato que seguir pagando intereses del 20% o más.
Imagina que debes $5,000 en una tarjeta al 24% APR y puedes pagar $286.11 al mes.
Opción 1: sigues con tu tarjeta actual
Opción 2: la pasas a una tarjeta al 0% durante 18 meses con comisión del 3%
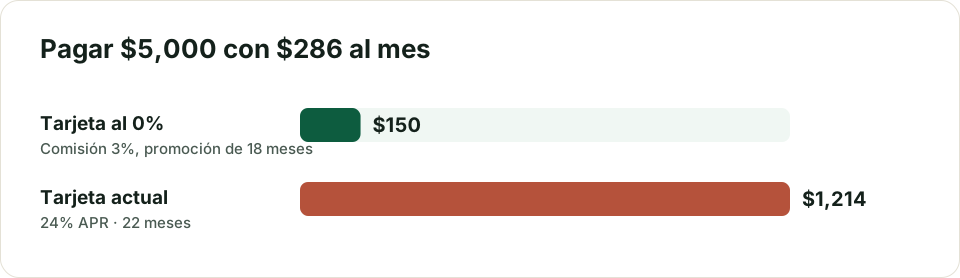
Ahorro: más de $1,000 y 4 meses menos de deuda.
Un poco al principio: la solicitud genera una consulta dura y la cuenta nueva reduce la antigüedad media de tu historial. Pero a medio plazo suele ayudar, porque pagas la deuda más rápido y tu uso de crédito baja. Si quieres entender bien cómo funciona el puntaje, lee cómo construir tu crédito en Estados Unidos.
Tienes otras opciones:
¿Puedo transferir el saldo de una tarjeta a otra del mismo banco? Normalmente no. La mayoría de los emisores solo aceptan saldos de tarjetas de otros bancos.
¿Cuánto saldo puedo transferir? Depende del límite de crédito que te aprueben en la tarjeta nueva, y la comisión también cuenta dentro de ese límite.
¿Existen tarjetas de transferencia sin comisión? Algunas, aunque son menos comunes y a veces tienen promociones más cortas. Compara el costo total: una comisión del 3% con 21 meses al 0% puede salir mejor que 0% de comisión con solo 12 meses.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las condiciones de las tarjetas cambian; revisa siempre los términos de cada oferta. Lee nuestro Aviso legal.
Hicimos las cuentas con $10,000 de deuda en tarjetas de crédito. Compara los métodos avalancha y bola de nieve en tiempo, intereses y motivación.
Qué es el ITIN, quién puede pedirlo, qué documentos necesitas, cómo llenar el Formulario W-7, cuánto tarda y para qué sirve (y para qué no).