Cómo disputar un error en tu reporte de crédito (paso a paso y gratis)
¿Un error en tu reporte de crédito? Disputa gratis con Equifax, Experian y TransUnion: qué pruebas enviar y qué hacer si no lo corrigen.
Guía paso a paso para crear tu historial de crédito en EE. UU. aunque acabes de llegar: tarjetas aseguradas, préstamos para crédito, ITIN y errores comunes.
En Estados Unidos, tu historial de crédito influye en casi todo: alquilar un apartamento, financiar un auto, conseguir una buena tarjeta, contratar un plan de celular e incluso, a veces, en el precio de tu seguro. Si acabas de llegar al país o nunca has tenido una tarjeta de crédito, es probable que no tengas puntaje. Eso no significa que tengas “mal crédito”: simplemente los bancos todavía no tienen información sobre ti.
La buena noticia: con los pasos correctos puedes tener un puntaje en unos 6 meses y un buen crédito en uno o dos años.
El puntaje más usado es el FICO Score, que va de 300 a 850. Lo calculan con la información que reportan los bancos a las tres agencias de crédito: Equifax, Experian y TransUnion.
Según FICO, el puntaje se basa en cinco factores:
| Factor | Peso aproximado | Qué significa |
|---|---|---|
| Historial de pagos | 35% | Si pagas a tiempo |
| Cantidades adeudadas | 30% | Cuánto usas de tu crédito disponible |
| Antigüedad del historial | 15% | Cuánto tiempo llevan abiertas tus cuentas |
| Crédito nuevo | 10% | Solicitudes recientes y cuentas nuevas |
| Tipos de crédito | 10% | Mezcla de tarjetas, préstamos, etc. |
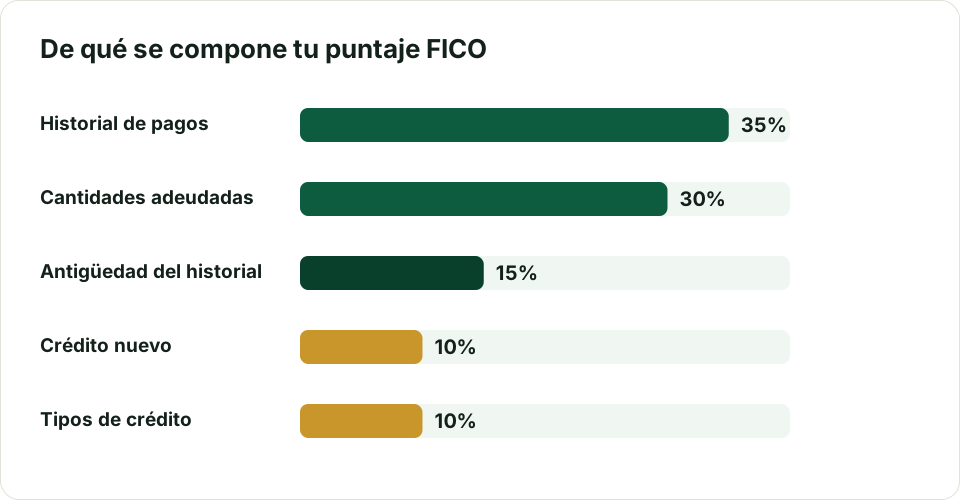
Fíjate: pagar a tiempo y usar poco de tu límite representan casi dos tercios del puntaje. Si dominas esos dos hábitos, tienes la mayor parte ganada.
Para generar un puntaje FICO normalmente necesitas al menos una cuenta abierta durante unos 6 meses y actividad reportada en los últimos 6 meses.
Para pedir productos de crédito, los bancos necesitan identificarte:
Una cuenta de cheques (checking) o de ahorros no construye crédito por sí sola, pero te ayuda a:
Las cooperativas de crédito (credit unions) suelen ser más flexibles con quienes empiezan desde cero.
Con una tarjeta asegurada (secured credit card) dejas un depósito de garantía, por ejemplo $200 o $300, que normalmente se convierte en tu límite de crédito. La usas como una tarjeta normal y el banco reporta tus pagos a las agencias.
Lo ofrecen muchas cooperativas de crédito y algunos bancos en línea. Funciona al revés que un préstamo normal: el dinero queda guardado en una cuenta mientras haces los pagos mensuales, y al final lo recibes. Cada pago a tiempo se reporta y suma historial.
Si un familiar o amigo de confianza tiene una tarjeta con buen historial, puede agregarte como usuario autorizado. En muchos casos, la historia de esa tarjeta aparecerá en tu reporte. Ojo: si esa persona paga tarde o usa mucho la tarjeta, también te afecta.
Algunos servicios permiten que tus pagos de renta o de ciertas facturas se reporten a las agencias de crédito. Pueden ayudar, aunque no todos los modelos de puntaje los tienen en cuenta.
Puedes ver tus reportes de las tres agencias gratis en AnnualCreditReport.com, el sitio oficial autorizado por la ley federal. Revísalos para detectar errores o cuentas que no reconoces. Si encuentras un error, puedes disputarlo directamente con la agencia.
Cuidado con las imitaciones: hay sitios con nombres parecidos que intentan cobrarte. El oficial es AnnualCreditReport.com.
| Tiempo | Qué puedes esperar |
|---|---|
| 0–6 meses | Construyes historial; quizá todavía no tengas puntaje FICO |
| 6–12 meses | Aparece tu primer puntaje; con buenos hábitos suele ser aceptable |
| 12–24 meses | Puedes calificar para tarjetas sin depósito y mejores tasas |
| 2 años o más | Con pagos puntuales y bajo uso, puedes llegar a un crédito “bueno” o “muy bueno” |
Cada caso es diferente, pero la clave siempre es la misma: constancia.
El sistema es parecido, pero con diferencias:
¿Puedo tener crédito sin número de Seguro Social? Sí, en muchos casos. Algunos bancos y cooperativas de crédito aceptan el ITIN para abrir tarjetas aseguradas o préstamos para construir crédito. Pregunta directamente antes de solicitar.
¿Mi historial de crédito de mi país de origen cuenta en EE. UU.? Normalmente no, porque las agencias de crédito de EE. UU. no reciben esa información. Algunas empresas trabajan con historiales internacionales para ciertos productos, pero son la excepción.
¿Revisar mi propio puntaje lo baja? No. Consultar tu propio crédito es una “consulta suave” (soft inquiry) y no afecta el puntaje.
¿Cuál es un buen puntaje de crédito? En la escala FICO, un puntaje de 670 o más suele considerarse “bueno”, y 740 o más, “muy bueno”.
Si ya tienes deudas en tarjetas, lee nuestra guía del método avalancha vs. bola de nieve para pagarlas antes.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las condiciones de productos y requisitos cambian; confírmalos con cada entidad. Lee nuestro Aviso legal.
¿Un error en tu reporte de crédito? Disputa gratis con Equifax, Experian y TransUnion: qué pruebas enviar y qué hacer si no lo corrigen.
Qué es el ITIN, quién puede pedirlo, qué documentos necesitas, cómo llenar el Formulario W-7, cuánto tarda y para qué sirve (y para qué no).