Cómo construir tu crédito en Estados Unidos desde cero (aunque acabes de llegar)
Guía paso a paso para crear tu historial de crédito en EE. UU. aunque acabes de llegar: tarjetas aseguradas, préstamos para crédito, ITIN y errores comunes.
¿Un error en tu reporte de crédito? Disputa gratis con Equifax, Experian y TransUnion: qué pruebas enviar y qué hacer si no lo corrigen.
Un error en tu reporte de crédito puede bajar tu puntaje y hacer que te nieguen un préstamo o que te cobren más intereses. La buena noticia: en Estados Unidos tienes derecho a disputar la información incorrecta, es gratis y lo puedes hacer tú mismo, sin pagar a nadie.
Descarga tus reportes de las tres agencias (Equifax, Experian y TransUnion) en AnnualCreditReport.com, el sitio oficial. Revisa los tres: cada agencia puede tener información distinta.
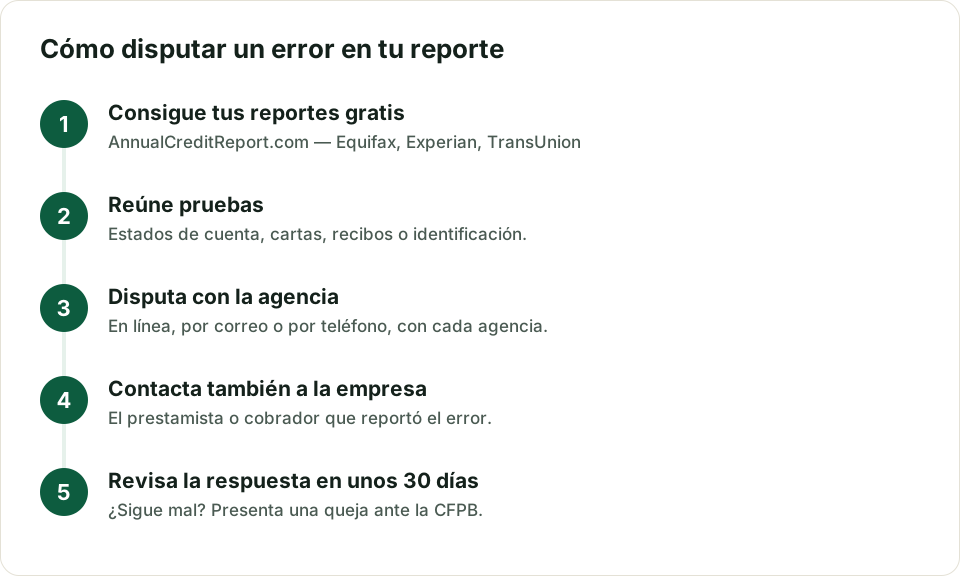
Estados de cuenta, recibos de pago, cartas del banco, un documento de identidad o un reporte policial si se trata de robo de identidad. Envía siempre copias, nunca originales.
Hazlo con cada agencia que muestre el error. Puedes hacerlo:
Sé concreto: identifica la cuenta, explica el error y di qué corrección pides.
El banco, la tarjeta o la agencia de cobranza que envió la información (lo que en inglés se llama furnisher). Si corrigen el dato en su origen, se corrige en todas las agencias.
Por ley, la agencia normalmente debe investigar en un plazo de unos 30 días (puede extenderse en algunos casos) y comunicarte el resultado por escrito. Si el dato cambia, te enviarán una copia actualizada de tu reporte.
Actúa rápido:
La información negativa pero correcta no se puede eliminar antes de tiempo. En general:
Desconfía de las empresas de “reparación de crédito” que prometen borrar información verdadera a cambio de un pago por adelantado. Todo lo que pueden hacer legalmente lo puedes hacer tú gratis.
¿Disputar un error baja mi puntaje? No. Disputar no afecta tu puntaje. Si el error se corrige, tu puntaje puede subir.
¿Cuánto cuesta disputar? Nada. Las disputas con las agencias de crédito son gratuitas.
¿Cada cuánto debo revisar mi reporte? Al menos una vez al año, y siempre antes de pedir un préstamo grande, como una hipoteca o un auto.
Si estás construyendo tu historial desde cero, lee también cómo construir tu crédito en Estados Unidos.
Este artículo tiene fines educativos y no constituye asesoría legal ni financiera. Los plazos y procedimientos pueden cambiar; consulta las fuentes oficiales de la CFPB y de cada agencia. Lee nuestro Aviso legal.
Guía paso a paso para crear tu historial de crédito en EE. UU. aunque acabes de llegar: tarjetas aseguradas, préstamos para crédito, ITIN y errores comunes.
Qué es el ITIN, quién puede pedirlo, qué documentos necesitas, cómo llenar el Formulario W-7, cuánto tarda y para qué sirve (y para qué no).