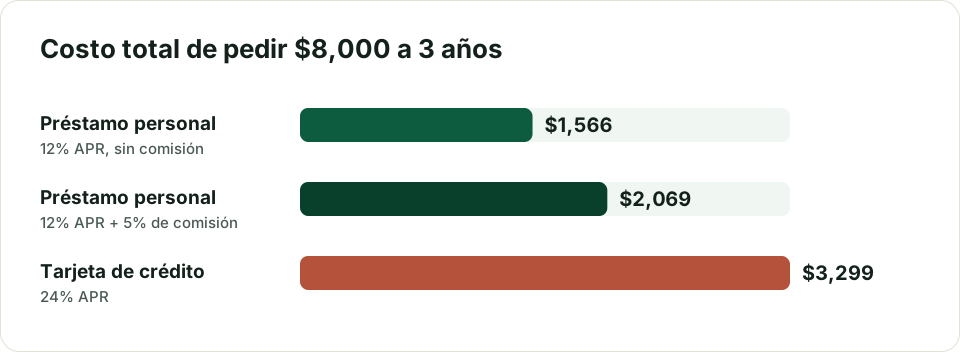¿Tienes que cubrir un gasto grande, como una reparación del auto, una factura médica, una mudanza o una reforma en casa? Dos de las formas más comunes de pedir prestado son un préstamo personal y una tarjeta de crédito. El costo puede ser muy distinto, así que conviene comparar antes de pasar la tarjeta o firmar.
Respuesta rápida
Un préstamo personal suele ser más barato para cantidades grandes que pagarás en un año o más, porque las tasas suelen ser más bajas que las de las tarjetas y el pago fijo te obliga a terminar a tiempo.
Una tarjeta de crédito puede salir más barata para cantidades pequeñas que pagarás en uno o dos meses, o si consigues una oferta de 0% de interés inicial y la pagas antes de que termine la promoción.
Préstamo personal vs. tarjeta de crédito de un vistazo
Préstamo personal
Tarjeta de crédito
Cómo recibes el dinero
Todo de una vez
Gastas lo que necesites hasta tu límite
Tasa de interés
Fija y normalmente más baja (según tu crédito)
Variable y normalmente más alta
Pago
La misma cantidad cada mes
El mínimo cambia según tu saldo
Fecha final
Fija (por ejemplo, 36 meses)
No hay; puedes arrastrar el saldo indefinidamente
Comisiones
Posible comisión de apertura (suele ir del 0% al 10%)
Posible cuota anual, recargos por atraso y por adelantos de efectivo
Ideal para
Gastos grandes y puntuales; consolidar deudas
Compras pequeñas o a corto plazo; promociones al 0%
Ejemplo: pedir $8,000 a 3 años
Comparemos cuánto cuesta de verdad pedir $8,000 y pagarlos en 36 meses. (Las tasas son solo ejemplos: tu oferta dependerá de tu crédito, tus ingresos y el prestamista).
Opción 1: préstamo personal al 12% APR, sin comisión
Pago mensual: $265.71
Intereses totales: $1,565.72
Opción 2: préstamo personal al 12% APR con comisión de apertura del 5%
Muchos prestamistas descuentan la comisión del dinero que te entregan. Para recibir $8,000 en la mano, tendrías que pedir unos $8,421.
Pago mensual: $279.70
Costo total por encima de los $8,000 que necesitabas: $2,069.18
Opción 3: tarjeta de crédito al 24% APR, pagada en 36 meses
Pago mensual necesario: $313.86
Intereses totales: $3,299.06
Qué nos dicen los números
Incluso con una comisión del 5%, el préstamo personal de este ejemplo cuesta unos $1,230 menos que la tarjeta. Sin comisión, el ahorro supera los $1,700.
Y la tarjeta tiene un riesgo oculto: nada te obliga a pagar $313.86 al mes. Si solo pagas el mínimo, el saldo puede alargarse durante años y los intereses pueden subir muchísimo más.
Cuándo conviene más la tarjeta de crédito
La tarjeta puede ganar cuando:
Puedes pagar el total antes de la fecha de vencimiento. Si pagas el saldo completo del estado de cuenta a tiempo, no te cobran intereses por las compras.
Te aprueban una tarjeta con 0% de interés inicial. Algunas tarjetas ofrecen 0% en compras o transferencias de saldo durante un tiempo. Si divides el saldo entre los meses de la promoción y pagas al menos esa cantidad cada mes, podrías pedir prestado gratis (salvo la comisión de transferencia, si la hay).
La cantidad es pequeña. Muchos préstamos tienen montos mínimos, y pedir un préstamo para cubrir $400 rara vez tiene sentido.
Quieres recompensas o protección en tus compras. Algunas tarjetas dan reembolsos en efectivo (cash back), garantías extendidas o protección contra fraude.
Cuándo conviene más el préstamo personal
El préstamo personal suele ganar cuando:
La cantidad es grande y tardarás más de unos meses en pagarla.
Quieres un pago fijo y una fecha final clara.
Vas a consolidar deudas de tarjetas con intereses altos. Juntar varios saldos en un solo préstamo con tasa más baja puede ahorrarte intereses y simplificar tus pagos. (Eso sí: no vuelvas a llenar las tarjetas).
Tu crédito es lo bastante bueno para conseguir una tasa competitiva. Cuanto mejor sea tu puntaje, mayor suele ser la diferencia entre la tasa de un préstamo y la de una tarjeta. Si estás empezando, lee cómo construir tu crédito en Estados Unidos desde cero.
Cómo comparar ofertas correctamente
Compara la APR, no solo la tasa de interés. La APR incluye ciertas comisiones, así que permite comparar de forma justa.
Revisa si hay comisión de apertura y si la descuentan del dinero que recibes.
Usa la precalificación. Muchos prestamistas te muestran una tasa estimada con una consulta suave, que no afecta tu puntaje de crédito. La consulta dura solo ocurre cuando solicitas formalmente.
Mira el costo total, no solo el pago mensual. Un plazo más largo baja el pago, pero normalmente sube el total de intereses.
Revisa si hay penalización por pago anticipado. La mayoría de los préstamos personales te dejan pagar antes sin costo, pero confírmalo.
Comprueba que el prestamista sea legítimo. En EE. UU., desconfía de quien te pida un pago por adelantado antes de darte el préstamo: es una estafa común. En Canadá y el Reino Unido, verifica que el prestamista tenga licencia o esté autorizado (por ejemplo, en el registro de la FCA en el Reino Unido).
Otras alternativas que vale la pena considerar
Préstamos de cooperativas de crédito (credit unions): suelen tener tasas más bajas, incluso para socios con crédito modesto.
Tarjeta de transferencia de saldo al 0%: útil para pagar deudas de tarjetas que ya tienes, si puedes terminar antes de que acabe la promoción.
Plan de pagos con el proveedor: hospitales, talleres y escuelas a veces ofrecen pagos a plazos sin intereses. Pregunta siempre.
Fondo de emergencia: el préstamo más barato es el que no necesitas. Hasta un fondo pequeño puede evitar que los imprevistos acaben en tu tarjeta de crédito.
Preguntas frecuentes
¿Un préstamo personal afecta mi puntaje de crédito?
Al solicitarlo se hace una consulta dura, que puede bajar tu puntaje un poco durante un tiempo corto. Con el tiempo, pagar a tiempo puede ayudarte, y pasar saldos de tarjetas a un préstamo puede reducir tu uso de crédito.
¿Es malo dejar saldo pendiente en la tarjeta de crédito?
Dejar saldo no mejora tu puntaje y te cuesta intereses. Pagar el saldo completo del estado de cuenta cada mes es la forma más barata de usar una tarjeta.
¿Qué puntaje de crédito necesito para un préstamo personal?
Depende del prestamista. Algunos trabajan con crédito regular, pero las tasas más bajas suelen ser para personas con crédito bueno o excelente e ingresos estables.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las tasas del ejemplo son ilustrativas; las tasas y comisiones reales varían según el prestamista y el solicitante. Lee nuestro Aviso legal.