Cuentas de ahorro de alto rendimiento: qué son y cómo elegir la mejor
Qué es una cuenta de ahorro de alto rendimiento (high-yield savings), cuánto más puedes ganar, si es segura y qué revisar antes de abrir una.
Cuánto dinero necesitas en tu fondo de emergencia, dónde guardarlo y 9 formas realistas de ahorrarlo aunque tu sueldo sea bajo, con ejemplos en dólares.
Una llanta pinchada, una visita a urgencias, una semana sin trabajo… Los imprevistos llegan a todo el mundo. La diferencia es que, sin ahorros, terminan en la tarjeta de crédito o en un préstamo caro, y una mala semana se convierte en meses de deuda.
Un fondo de emergencia es dinero guardado solo para esos momentos. Y no hace falta ganar mucho para empezar uno: hace falta un plan.
La recomendación más habitual es ahorrar entre 3 y 6 meses de gastos esenciales. Ojo: de gastos, no de sueldo. Cuenta solo lo imprescindible:
Ejemplo: si tus gastos esenciales suman $2,000 al mes, tu meta final estaría entre $6,000 y $12,000.
¿Te parece imposible? Es normal. Por eso conviene dividirlo en etapas:
| Etapa | Meta | Para qué sirve |
|---|---|---|
| 1. Arranque | $500 – $1,000 | Cubrir imprevistos pequeños sin usar la tarjeta |
| 2. Un mes | 1 mes de gastos esenciales | Aguantar una mala racha corta |
| 3. Colchón completo | 3–6 meses de gastos | Sobrevivir a perder el empleo o a una emergencia grande |
Apunta a 6 meses o más si tus ingresos son irregulares (trabajas por tu cuenta, por propinas o por temporadas) o si eres la única fuente de ingresos de tu hogar.
| Ahorro | En 1 año | Para llegar a $1,000 |
|---|---|---|
| $10 a la semana | $520 | ~2 años |
| $25 a la semana | $1,300 | ~9 meses |
| $50 a la semana | $2,600 | ~5 meses |
| $100 a la semana | $5,200 | ~10 semanas |
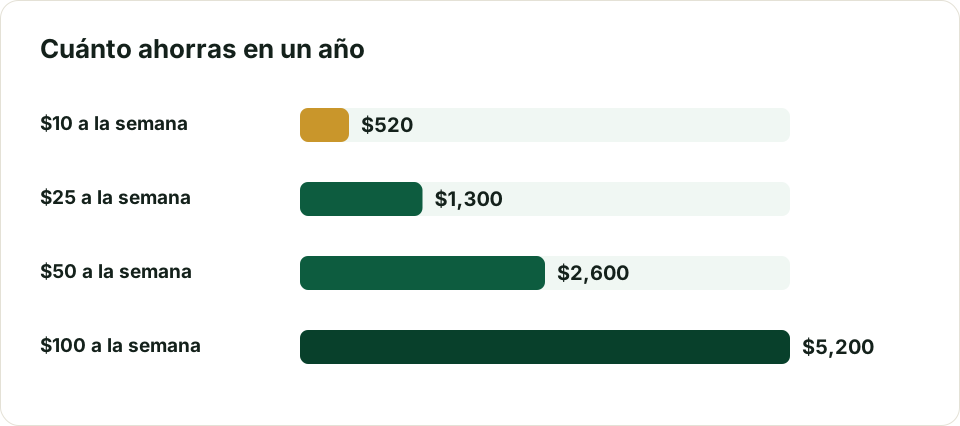
Lo importante no es la cantidad, sino la constancia. $25 a la semana parecen poco, pero en un año son $1,300 que antes no tenías.
Tu fondo debe ser seguro, accesible en uno o dos días y estar separado de tu cuenta del día a día, para que no te lo gastes sin darte cuenta.
Las dos cosas a la vez, en este orden:
Sin un fondo de arranque, cualquier imprevisto vuelve a llenar la tarjeta que estabas pagando.
Antes de sacar dinero, pregúntate: ¿es inesperado, necesario y urgente?
Y si lo usas, no te sientas mal: para eso existe. Simplemente vuelve a reponerlo poco a poco.
¿Un fondo de emergencia es lo mismo que ahorrar? No. El fondo de emergencia es un ahorro con un único propósito: protegerte de imprevistos. Para metas como un viaje o un auto, usa una cuenta o un “apartado” diferente.
¿Debo invertir mi fondo de emergencia para que crezca? No. Su trabajo es estar disponible y estable, no crecer. Una cuenta de ahorros de alto rendimiento te da algo de interés sin poner en riesgo el dinero.
¿Y si mis ingresos no me alcanzan ni para ahorrar $5? Entonces el primer paso es aumentar ingresos o reducir un gasto grande (vivienda, transporte o deudas). Pedir ayuda a programas comunitarios para cubrir gastos básicos también puede liberar dinero para empezar.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las tasas de interés y los límites de los seguros de depósitos pueden cambiar; confírmalos con tu banco. Lee nuestro Aviso legal.
Qué es una cuenta de ahorro de alto rendimiento (high-yield savings), cuánto más puedes ganar, si es segura y qué revisar antes de abrir una.
Ideas reales de trabajos extra para ganar dinero en tu tiempo libre, opciones para personas bilingües, cómo pagar impuestos y cómo evitar estafas.