Cómo crear un fondo de emergencia aunque ganes poco: plan paso a paso
Cuánto dinero necesitas en tu fondo de emergencia, dónde guardarlo y 9 formas realistas de ahorrarlo aunque tu sueldo sea bajo, con ejemplos en dólares.
Qué es una cuenta de ahorro de alto rendimiento (high-yield savings), cuánto más puedes ganar, si es segura y qué revisar antes de abrir una.
Si tienes tus ahorros en una cuenta de ahorro tradicional, es muy probable que estés ganando casi nada de interés. Una cuenta de ahorro de alto rendimiento (en inglés, high-yield savings account) funciona igual de fácil, pero puede pagarte muchas veces más, sin arriesgar tu dinero.
Es una cuenta de ahorro normal (puedes depositar y retirar dinero) que paga una tasa de interés bastante más alta que la media. Suelen ofrecerlas bancos en línea y algunas cooperativas de crédito: al no tener sucursales, ahorran costos y pueden pagar más.
Supongamos que tienes $5,000 ahorrados durante un año:
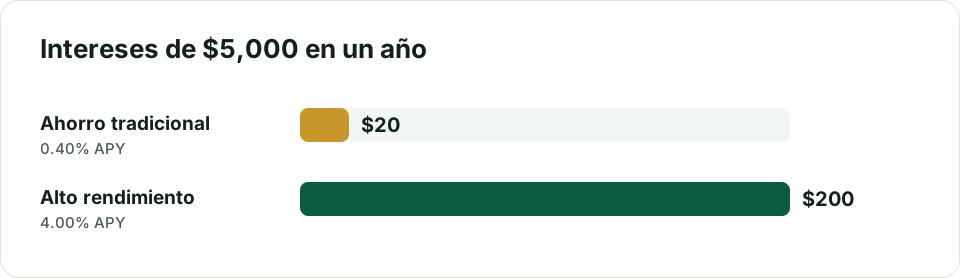
Las tasas son solo un ejemplo: cambian con el tiempo y entre bancos. Pero la diferencia entre una cuenta y otra suele ser grande.
El APY (rendimiento porcentual anual) indica cuánto ganas en un año incluyendo el interés compuesto (los intereses que generan tus propios intereses). Compara siempre el APY, no solo la “tasa de interés”.
Importante: la tasa de estas cuentas es variable. El banco puede subirla o bajarla, normalmente cuando cambian las tasas de interés generales del país.
Sí, si eliges bien:
Ojo con las apps que no son bancos y ofrecen “rendimientos”: comprueba en su web qué banco asociado guarda el dinero y si está asegurado. Y desconfía de cualquier “cuenta” que prometa rendimientos muy por encima del mercado: puede no ser una cuenta de ahorro, sino una inversión con riesgo.
No es ideal para el dinero que no vas a necesitar en muchos años (por ejemplo, la jubilación). Ahí, invertir a largo plazo suele tener más sentido, aunque con más riesgo.
En EE. UU., los intereses que ganas son ingresos que pagan impuestos. Si ganas $10 o más en un año, el banco te enviará un Formulario 1099-INT para tu declaración. En Canadá, puedes ganar intereses libres de impuestos dentro de una TFSA, y en el Reino Unido, dentro de un Cash ISA.
¿Puedo perder dinero en una cuenta de ahorro de alto rendimiento? No, si está asegurada y no superas el límite de cobertura. Lo único que puede cambiar es la tasa de interés.
¿Necesito cambiar de banco? No. Puedes mantener tu cuenta corriente actual y abrir solo la cuenta de ahorro en otro banco. Muchas personas lo prefieren porque así el ahorro queda “separado” y es más difícil gastarlo.
¿Es lo mismo que un certificado de depósito (CD)? No. Un CD fija la tasa durante un plazo, pero normalmente te penaliza si sacas el dinero antes. La cuenta de ahorro te deja retirar cuando quieras.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las tasas del ejemplo son ilustrativas y las condiciones cambian; confírmalas con cada banco. Lee nuestro Aviso legal.
Cuánto dinero necesitas en tu fondo de emergencia, dónde guardarlo y 9 formas realistas de ahorrarlo aunque tu sueldo sea bajo, con ejemplos en dólares.
Ideas reales de trabajos extra para ganar dinero en tu tiempo libre, opciones para personas bilingües, cómo pagar impuestos y cómo evitar estafas.